Decyzja TCMB w sprawie stóp procentowych — grudzień 2026
Bank Centralny Republiki Turcji wchodzi w grudniowe posiedzenie Komitetu Polityki Pieniężnej jako instytucja, która odzyskała część utraconej wiarygodności, lecz wciąż balansuje między uporczywą inflacją usługową a presją polityczną na tańszy pieniądz. Decyzja z 10 grudnia 2026 roku przesądzi, czy rozpoczęty przed dwoma laty cykl łagodzenia utrzyma ostrożne, stopniowe tempo, czy też ulegnie przyspieszeniu przed kluczowym dla Recepa Tayyipa Erdoğana okresem politycznym.
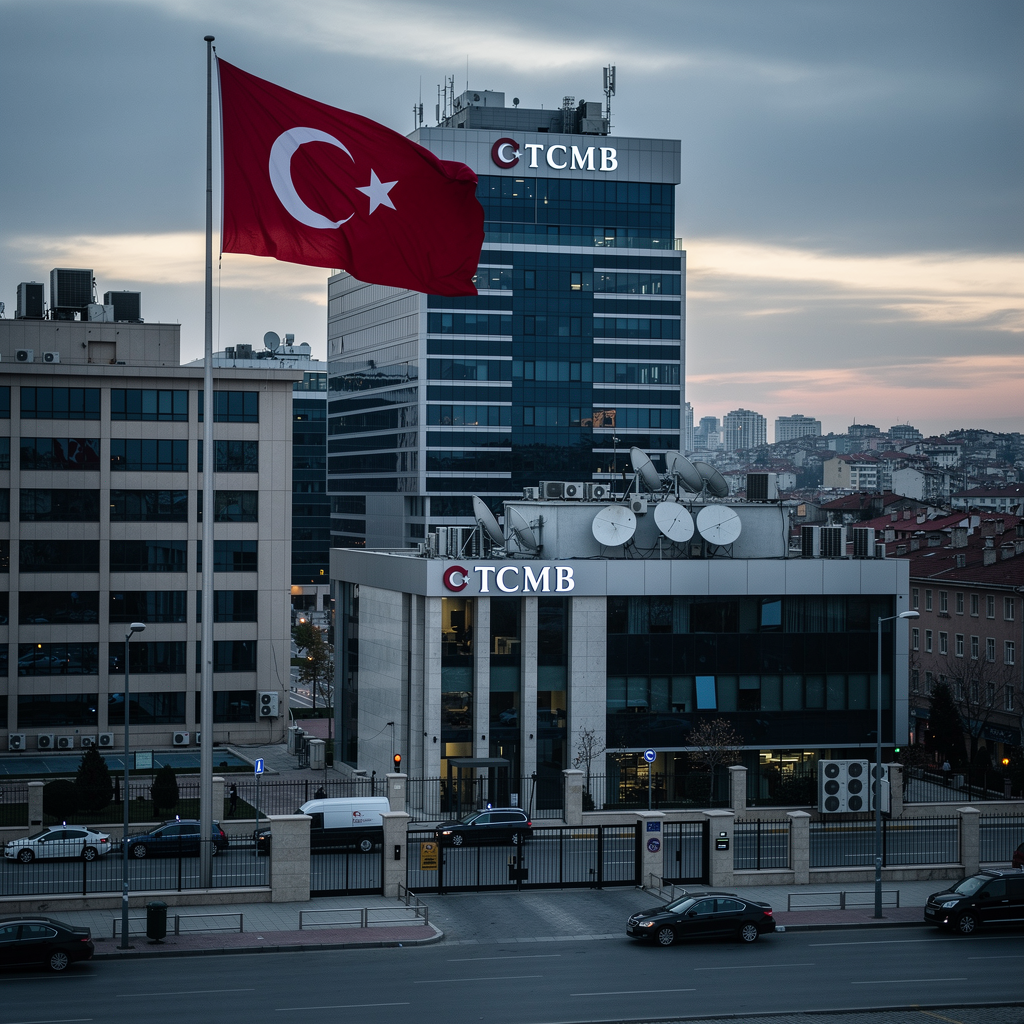
Posiedzenie z 10 grudnia 2026 roku zamyka rok stopniowej normalizacji najbardziej niekonwencjonalnej polityki pieniężnej wśród gospodarek wschodzących. Po dramatycznym zwrocie z połowy 2023 roku, gdy stopa referencyjna — tygodniowa stawka repo — wystrzeliła z 8,5 proc. do szczytowych 50 proc. w marcu 2024 roku, TCMB rozpoczął ostrożny cykl obniżek pod koniec 2024 roku. Każdy ruch był sygnalizowany z wyprzedzeniem, a komunikaty Komitetu Polityki Pieniężnej zyskały przewidywalność nieznaną w erze, gdy o stopach decydowano w Pałacu w Ankarze.
Architektami zwrotu pozostają minister finansów Mehmet Şimşek, gwarant ortodoksji wobec inwestorów zagranicznych, oraz prezes banku Fatih Karahan, akademicki ekonomista, który zastąpił Hafize Gaye Erkan na początku 2024 roku. Ich autorytet opiera się na milczącym, lecz nietrwałym przyzwoleniu prezydenta Erdoğana, historycznie zwolennika tezy, że wysokie stopy napędzają inflację. Każda decyzja jest więc odczytywana jako test, czy polityczna cierpliwość wobec restrykcyjnego kursu nadal obowiązuje.
O skali grudniowej obniżki zadecydują twarde dane. Inflacja zasadnicza, choć zeszła z trzycyfrowych szczytów, pozostaje uciążliwie wysoka, napędzana cenami usług, czynszami oraz coroczną waloryzacją płacy minimalnej, która jest zarazem narzędziem socjalnym i źródłem inercji cenowej. Realna stopa procentowa, dodatnia po latach głębokiego ujemnego terytorium, stanowi kotwicę dla rezerw walutowych i napływu kapitału portfelowego.
Analitycy banków inwestycyjnych w Londynie i Stambule wskazują, że Karahan będzie bronił zasady \"ostrożność ponad tempo\", by nie zaprzepaścić odbudowanej premii za wiarygodność. Ekonomiści ostrzegają, że zbyt agresywne cięcia mogłyby ponownie osłabić lirę i odwrócić mozolny proces dedolaryzacji oszczędności gospodarstw domowych.
Stawka jest wysoka także społecznie: realna wartość emerytur, koszt kredytu dla małych firm oraz zaufanie do liry zależą od tego, czy bank utrzyma dyscyplinę. Kolejne posiedzenia w 2027 roku oraz ścieżka waloryzacji płacy minimalnej wyznaczą, czy Turcja trwale wróci do jednocyfrowej inflacji.
Silnik FUTURAI Intelligence
Analiza automatyczna · v2.4Artykuł został wygenerowany automatycznie przez silnik AI FUTURAI na podstawie danych rynkowych, zweryfikowanych informacji i historii prawdopodobieństwa. Treść jest przeglądana przez zespół redakcyjny przed publikacją.